
Home/ The Journal/ fiber
fiber
Pouvez-vous utiliser les fonds FSA ou HSA pour des compléments de fibres ? Un guide du remboursement
Can you use FSA or HSA funds for fiber supplements? A clear, sourced guide to eligibility, the Letter of Medical Necessity, and how to get reimbursed.

La réponse courte
Souvent, oui. Cela dépend de la façon dont le produit est vendu et de ce que votre régime de santé autorise. Les fibres vendues pour soulager la constipation, comme Metamucil, sont généralement admissibles aux FSA et HSA d'elles-mêmes. Les fibres vendues comme un complément alimentaire régulier, ce qui inclut la plupart des gommes de fibres, sont généralement admissibles uniquement lorsqu'un médecin ou un autre prestataire agréé rédige une courte note appelée une Lettre de nécessité médicale.
Ce guide couvre ce que les comptes FSA et HSA paient, où se situe la fibre, comment fonctionne une Lettre de nécessité médicale, et les étapes pour obtenir un remboursement. C'est une information générale, non des conseils fiscaux ou médicaux, alors vérifies les règles de ton plan avant d'acheter.
FSA vs HSA : ce qu'ils sont et leurs différences
Les deux comptes te permettent de mettre de l'argent de côté avant les impôts et de le dépenser pour les frais de santé admissibles. Ce ne sont pas la même chose.
Une FSA (Flexible Spending Account) est proposée par un employeur. Tu choisis un montant pour l'année, il est déduit de tes chèques de paie avant impôt, et tu le dépenses pour les soins admissibles. Les FSA sont principalement « utilise-le ou tu le perds », bien que de nombreux plans te permettent de reporter un petit montant à l'année suivante ou te donnent une courte période de grâce pour le dépenser.
Un HSA (Health Savings Account) est le tien. Tu ne peux en ouvrir un que si tu as un régime de santé à franchise élevée (appelé HDHP). L'argent s'accumule chaque année, te suit si tu changes d'emploi, et peut même être investi. Les deux comptes suivent les mêmes règles de base sur ce que tu peux y dépenser.
| FSA (2026) | HSA (2026) | |
|---|---|---|
| Qui le possède | Régime de l'employeur | Toi, personnellement |
| Limite de contribution | 3 400 dollars par employé | 4 400 dollars seul / 8 750 dollars famille |
| Rattrapage (55 ans et plus) | Non applicable | 1 000 dollars supplémentaires |
| Se reporte ? | Limité. Jusqu'à 680 dollars reportés, ou une courte période de grâce | Oui, complètement, chaque année |
| A besoin d'un HDHP ? | Non | Oui |
Ce sont les limites de l'IRS pour 2026 (Rev. Proc. 2025-32 pour FSA ; Rev. Proc. 2025-19 pour HSA). Les limites changent chaque année, donc vérifie les chiffres actuels avant de planifier.
Pourquoi la plupart des compléments ne sont pas admissibles (et ce qui change cela)
Les règles viennent du gouvernement. Tu peux utiliser l'argent des FSA et HSA pour traiter ou prévenir un problème de santé, mais pas pour les choses qui sont juste bonnes pour ta santé en général. Selon ses propres termes, l'IRS (l'agence fiscale) couvre le « diagnostic, guérison, atténuation, traitement ou prévention de maladie », et ne couvre pas les articles qui sont « simplement bénéfiques à la santé générale, comme les vitamines » (IRS Publication 502). Le mot clé est médical. Tout cela vient d'une partie de la loi fiscale, Section 213(d).
Cette idée explique la plupart de la confusion. Il aide de diviser les produits de santé en deux groupes :
- Les médicaments en vente libre (les choses comme les analgésiques ou les pilules contre les allergies que tu achètes sans ordonnance) sont couverts, et tu n'as plus besoin d'une ordonnance pour eux. Une loi de 2020 appelée CARES Act a apporté ce changement, et il n'expire pas (Pharmacy Times).
- Les vitamines et compléments fonctionnent différemment. L'IRS est clair : « Tu ne peux pas inclure dans les frais médicaux le coût des compléments alimentaires, des vitamines, des compléments à base de plantes, des « médecines naturelles », etc., sauf s'ils sont recommandés par un praticien médical comme traitement pour une condition médicale spécifique diagnostiquée par un médecin » (IRS Publication 502). En termes simples : un complément ne compte que si un médecin dit que tu en as besoin pour un vrai problème de santé diagnostiqué.
Donc un complément n'est pas automatiquement couvert, et ce n'est pas automatiquement interdit. Il devient admissible quand un prestataire agréé le lie à un vrai besoin de santé. C'est là que la fibre devient intéressante.
Les compléments de fibres sont-ils admissibles aux FSA ou HSA ?
La fibre se divise en deux groupes. Le groupe dans lequel elle se trouve décide de la quantité de papiers dont tu as besoin.
Quels produits de fibres sont plus susceptibles d'être admissibles
Certaines fibres sont vendues pour traiter un problème de santé. Les poudres de psyllium comme Metamucil sont vendues pour soulager la constipation, donc elles comptent généralement sans papier supplémentaire. Les grandes pharmacies les énumèrent comme admissibles aux FSA et HSA parce que leur rôle est de traiter un problème digestif (buyFSA, FSA Store).
Les produits de fibres qui ont généralement besoin de documentation
D'autres fibres sont vendues comme un complément régulier. La plupart des gommes de fibres sont dans ce groupe, car elles sont vendues comme un complément, pas comme un médicament. Pour ceux-ci, la règle de l'IRS ci-dessus s'applique : elles ne comptent que quand un prestataire agréé recommande le produit pour une condition de santé que tu as été diagnostiqué. Cette recommandation est écrite dans une Lettre de nécessité médicale (Optum).
Que le coût d'un complément de fibres spécifique soit couvert est décidé par ton plan et par ton propre prestataire, pas par la marque. Le chemin sûr pour une gomme de fibres est d'obtenir une Lettre de nécessité médicale, puis de suivre les étapes normales de ton plan. Si tu vois un produit simplement étiqueté « HSA admissible », sois un peu prudente et vérifie-le d'abord par rapport aux règles de ton plan.
Qu'est-ce qu'une Lettre de nécessité médicale, et comment l'obtenir ?
Une Lettre de nécessité médicale, souvent abrégée en LMN, est une courte note d'un prestataire agréé. Elle explique pourquoi un produit te convient pour ta santé. Une bonne LMN énumère ton problème de santé (le diagnostic), le produit recommandé, comment il aide, et les dates pendant lesquelles tu l'utiliseras. Ce sont les cases exactes sur le formulaire standard (Déclaration de nécessité médicale d'Optum). La personne qui la remplit doit être un prestataire médical agréé, comme un médecin, une infirmière praticienne, ou un assistant médecin. Ils signent pour dire que le produit est médicalement nécessaire pour ta condition (Optum).
Tu peux obtenir une LMN de ton propre médecin. Tu peux aussi utiliser un service qui s'en charge pour toi : tu réponds à quelques questions de santé, un clinicien agréé les examine, et si c'est approprié, ils rédigent la LMN. Par exemple, sur un service appelé Truemed, la lettre « est valide pendant 12 mois à partir de la date d'émission », et tu peux payer avec ta carte HSA ou FSA au moment du paiement ou payer d'abord et te faire rembourser plus tard (Truemed). Une chose à savoir : ces services examinent chaque cas un par un, et ne promettent pas que chaque achat sera admissible (Truemed).
Comment obtenir un remboursement, étape par étape
« Remboursement » signifie simplement récupérer ton argent. Voici le processus, du début à la fin.
- Confirme l'admissibilité et obtiens une LMN si tu en as besoin. Si le produit est un complément alimentaire générique, demande à ton prestataire une Lettre de nécessité médicale ou utilise un service qui en arrange une. Elle certifie que le produit est médicalement nécessaire pour ta condition (Optum).
- Conserve le reçu détaillé. Garde le reçu qui montre le magasin, la date, l'article et le prix. C'est ce qu'on appelle un reçu détaillé. Un relevé de carte de crédit seul ne suffit généralement pas (Flex).
- Vérifies les règles de ton plan. Les détails de couverture varient selon le plan, donc confirme ce que ton FSA ou HSA accepte spécifiquement et les documents qu'il demande (Flex).
- Paie de deux façons. Utilise ta carte de débit HSA ou FSA directement, ou paie avec une carte régulière et te rembourse plus tard (Truemed).
- Soumets à ton administrateur. Ton administrateur de plan est la société qui gère le compte, pas ton employeur et pas ton assureur. Charge le reçu et la LMN, et entre les détails qu'ils demandent (Flex).
- Suis-le et conserve tes dossiers. Sauvegarde la confirmation, puis conserve le reçu et la LMN en dossier. Tu ne les envoies pas à l'IRS avec ta déclaration, mais tu en as besoin si on te demande jamais de prouver une dépense (Flex).
Les erreurs courantes à éviter
- Supposer qu'un complément est automatiquement couvert. Pour un complément alimentaire, la réponse est non par défaut, jusqu'à ce qu'une LMN le lie à un besoin médical (IRS).
- Garder seulement un relevé de compte. Les administrateurs veulent généralement un reçu détaillé, pas juste une ligne de charge (Flex).
- Laisser l'argent de la FSA expirer. Parce que les FSA sont principalement utilise-le ou tu le perds, achète avant la date limite de ton plan, pas après.
- Oublier l'horloge de la LMN. Une Lettre de nécessité médicale expire, et une nouvelle est généralement requise tous les 12 mois pour les achats continus (Optum).
Utiliser les fonds FSA ou HSA pour Full Fiber (bientôt)
Nous travaillons sur un moyen facile d'utiliser de l'argent avant impôt pour Full Fiber. Le plan est une option de paiement où tu réponds à quelques questions de santé et, si un prestataire agréé estime que c'est approprié pour toi, tu obtiens une Lettre de nécessité médicale afin que les fonds admissibles puissent être utilisés. Cela se ferait par le biais d'un prestataire externe.
Cette option n'est pas encore en direct. Full Fiber est un complément alimentaire, donc nous ne pouvons pas dire qu'il est actuellement approuvé ou garanti d'être couvert. Que ce soit couvert dépend toujours de ton plan et de ton propre prestataire. Nous mettrons à jour cette page lorsque l'option de paiement sera prête. Pour l'instant, les étapes ci-dessus sont ouvertes à quiconque a un prestataire qui soutient l'achat.
Questions fréquemment posées
Les vitamines et les compléments sont-ils admissibles aux FSA ou HSA ?
Généralement non d'eux-mêmes. L'IRS n'autorise les compléments et les vitamines que si un prestataire agréé les recommande pour traiter un problème de santé que tu as été diagnostiqué, écrit dans une Lettre de nécessité médicale (IRS).
Les compléments de fibres sont-ils admissibles aux FSA ?
Les fibres vendues pour traiter la constipation, comme le psyllium, sont généralement admissibles d'elles-mêmes. Les fibres vendues comme un complément alimentaire générique ont généralement d'abord besoin d'une Lettre de nécessité médicale (buyFSA).
Metamucil est-il admissible aux FSA ou HSA ?
Oui. Les grandes pharmacies énumèrent Metamucil comme admissible aux FSA et HSA parce qu'il est vendu pour soulager la constipation occasionnelle (FSA Store).
Ai-je besoin d'une ordonnance ?
Non pour un complément. Tu as besoin d'une Lettre de nécessité médicale d'un prestataire agréé, qui est différente d'une ordonnance. Les médicaments en vente libre, en revanche, n'ont plus besoin d'une ordonnance après la Loi CARES de 2020 (Pharmacy Times).
Puis-je utiliser ma carte HSA pour les compléments au moment du paiement ?
Parfois, par le biais de services qui attachent une Lettre de nécessité médicale au moment du paiement. Sinon, paie normalement et soumets un remboursement avec ton reçu et ta LMN (Truemed).
Puis-je acheter des compléments de fibres avec des fonds FSA ou HSA sur Amazon ?
Amazon marque certains articles admissibles aux FSA et HSA, mais les compléments alimentaires ne sont généralement pas parmi eux, et nous ne pouvons pas garantir l'admissibilité là-bas. L'itinéraire fiable pour un complément est une Lettre de nécessité médicale et le processus de remboursement de ton plan.
Que se passe-t-il si je suis vérifiée ?
Tu ne déposes pas de reçus auprès de l'IRS, mais tu conserves le reçu détaillé et la Lettre de nécessité médicale afin de pouvoir prouver la dépense si on te le demande (Flex).
Sources
- IRS, Publication 502, Medical and Dental Expenses.
- Cornell Law School, 26 U.S. Code Section 213.
- Pharmacy Times, CARES Act Covers OTC Medications, Menstrual Products.
- buyFSA, Is Metamucil FSA/HSA Eligible?, and FSA Store, Metamucil.
- Optum Financial, Medical Practitioner Statement of Medical Necessity.
- Truemed, How Truemed Works and How to submit your HSA/FSA reimbursement.
- Flex, HSA Reimbursement Rules, Timelines & How It Works.
- Thomson Reuters, IRS Announces 2026 HSA and HDHP Limits; Newfront, 2026 Health FSA Limit.
Cet article est une information générale, non des conseils fiscaux, juridiques ou médicaux. Les règles et les limites changent et varient selon le plan. Confirme les détails avec ton administrateur de plan et un professionnel qualifié.
Avis de conformité : Ces déclarations n'ont pas été évaluées par la Food and Drug Administration (FDA) des États-Unis. Ce produit n'est pas destiné à diagnostiquer, traiter, guérir ou prévenir une quelconque maladie.
Lectures connexes
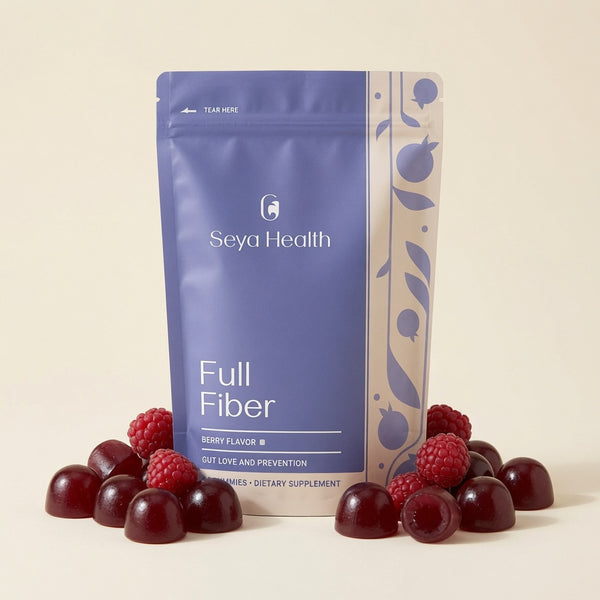
Seya Full Fiber
Your gut bacteria run on fiber. Seya Full Fiber delivers 6 grams from three fibers in one to feed the beneficial bacteria in your gut and support short-chain fatty acid production. Plant based, no gelatin, no sugar alcohols.
Shop Full FiberKeep reading
Fiber
Peut-on prendre des fibres avec ses médicaments ? Un guide de sécurité
Yes, but timing matters. How to take fiber safely with medications, which drugs to watc...
fiber
Antidépresseurs et ton intestin : Digestion, poids et ce qui aide vraiment
How antidepressants affect digestion and weight, why SSRIs and older drugs differ, what...
fiber
Quels suppléments prendre avec un GLP-1 ?
On a GLP-1 like Ozempic or Wegovy? What supplements actually matter (protein, key nutri...